Publié par : Anne-Lise Verlhac-Morin — Rédactrice spécialisée en finance
Un conseiller en gestion de patrimoine indépendant aide à organiser votre épargne, vos investissements et votre transmission en tenant compte de votre situation globale. Mais le mot « indépendant » ne suffit pas à garantir l’absence de conflits d’intérêts. Avant de lui confier une mission, il faut distinguer son autonomie commerciale, son cadre réglementaire et sa rémunération.
Sommaire
Un accompagnement utile lorsque vos décisions patrimoniales se croisent
Le rôle du conseiller ne se limite pas à sélectionner des placements. Il rapproche vos revenus, vos dettes, votre patrimoine immobilier, votre situation familiale et vos projets pour proposer une stratégie cohérente. Un investissement intéressant isolément peut être inadapté si vous avez besoin de liquidités prochainement ou si votre patrimoine est déjà très exposé au même risque.
Ses missions peuvent couvrir l’allocation d’actifs, la préparation de la retraite, l’organisation de la transmission ou l’analyse des conséquences fiscales d’une décision. L’objectif n’est pas de multiplier les produits, mais de hiérarchiser les décisions. Il peut ainsi recommander de conserver une réserve disponible avant d’investir, ou de réexaminer une clause bénéficiaire plutôt que d’ouvrir un nouveau contrat.
Une vente d’entreprise, un héritage, un départ à la retraite ou une recomposition familiale constituent des moments propices pour solliciter cet accompagnement. Par exemple, après une cession professionnelle, le travail consiste autant à sécuriser les dépenses futures qu’à répartir le capital restant.
La clientèle patrimoniale intermédiaire est souvent située entre 250 000 et 5 millions d’euros d’actifs financiers. Ce repère n’est toutefois ni un seuil légal ni une condition universelle d’accès : l’intérêt d’une consultation dépend aussi de la complexité de votre situation et du coût de la mission.
Indépendance du cabinet et indépendance du conseil : deux réalités différentes
Un cabinet autonome peut percevoir des commissions
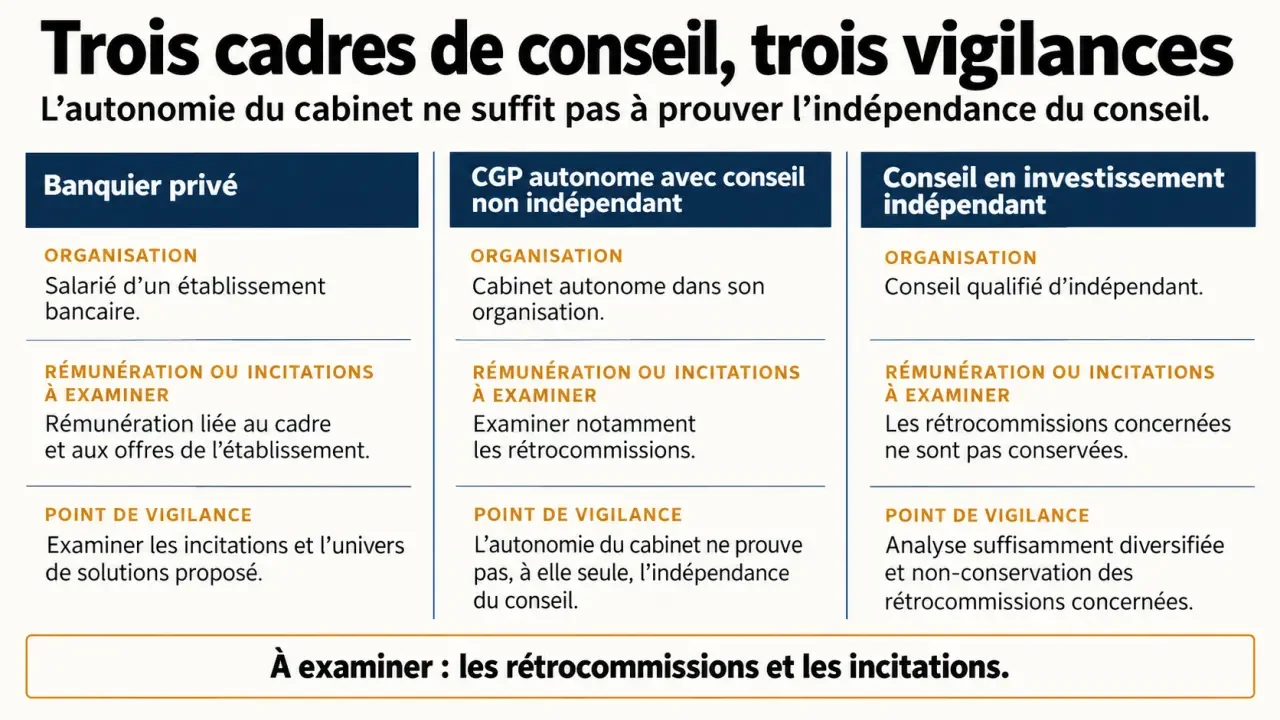
L’indépendance capitalistique signifie que le cabinet n’appartient pas, par exemple, à un groupe bancaire ou à un assureur. Elle ne renseigne pas, à elle seule, sur sa rémunération. Un professionnel autonome peut recevoir des commissions sur les contrats distribués, y compris des rétrocommissions récurrentes. L’appellation CGPI ne constitue donc pas une preuve suffisante de conseil indépendant au sens réglementaire.
Les estimations évoquent 5 % des conseillers prodiguant un conseil indépendant et 7 à 9 % des flux d’épargne traités par les CGPI. Ces chiffres décrivent des périmètres différents : ils ne permettent pas d’assimiler tous les cabinets indépendants à des prestations sans rétrocommissions.
Ce que change le cadre MIF 2
Pour le conseil en investissement présenté comme indépendant, le cadre MIF 2 impose notamment une analyse suffisamment large des instruments financiers et interdit de conserver les commissions et avantages monétaires versés par des tiers. Des rétrocommissions éventuellement reçues doivent être reversées au client. Le périmètre exact de cette qualification doit être précisé : elle ne s’applique pas indistinctement à toutes les activités patrimoniales.
L’architecture ouverte désigne l’accès à plusieurs fournisseurs et solutions. Elle élargit le choix, sans garantir un accès à tout le marché ni supprimer les conflits d’intérêts. Demandez quels partenaires sont réellement étudiés et pourquoi certains produits sont écartés.
| Interlocuteur | Organisation habituelle | Point à examiner |
|---|---|---|
| Banquier privé | Accompagnement au sein d’un établissement, avec une gamme maison et parfois externe. | Étendue de l’offre et coûts cumulés. |
| CGP autonome proposant un conseil non indépendant | Sélection de partenaires, rémunération possible par honoraires et commissions. | Incitations commerciales et rétrocommissions. |
| Conseiller délivrant un conseil en investissement indépendant | Analyse suffisamment diversifiée et absence de conservation des rétrocommissions concernées. | Périmètre de l’engagement et honoraires facturés. |
Les habilitations à vérifier selon la mission confiée
Le titre de conseiller en gestion de patrimoine ne correspond pas à un agrément unique couvrant toutes les opérations. Ce sont les activités effectivement exercées qui déterminent les statuts nécessaires. Un diplôme ou une longue expérience ne remplace pas les habilitations requises.
- CIF, conseiller en investissements financiers : pour les prestations relevant de ce statut, avec immatriculation à l’ORIAS et adhésion à une association professionnelle agréée par l’AMF.
- Intermédiaire en assurance : pour la distribution de contrats d’assurance, notamment d’assurance-vie, avec la catégorie d’immatriculation correspondante.
- IOBSP : pour l’intermédiation en opérations de banque et services de paiement lorsque l’activité le nécessite.
- Habilitation immobilière : carte professionnelle ou attestation adaptée au rôle exercé dans les transactions concernées.
La compétence juridique appropriée, ou CJA, ne constitue pas une autorisation générale de pratiquer le droit. Les consultations juridiques doivent rester dans les limites permises au professionnel. Une donation, un changement de régime matrimonial ou un montage complexe peut nécessiter l’intervention d’un notaire ou d’un avocat.
Vérifiez les inscriptions dans les registres officiels et demandez le document d’entrée en relation, les coordonnées du médiateur ainsi que les informations sur l’assurance de responsabilité civile professionnelle. Les obligations de formation continue contribuent au maintien des compétences, mais aucune immatriculation ne garantit le rendement d’un placement.
Honoraires et méthode : ce que la proposition doit rendre visible
Comparer un coût total, pas seulement un rendez-vous
La facturation peut prendre la forme d’un forfait d’audit, d’honoraires au temps passé ou d’un abonnement de suivi. Certaines prestations sont facturées selon les actifs accompagnés. Il n’existe pas de tarif universel : exigez un devis précisant les livrables, les limites de la mission et les modalités de résiliation.
Ajoutez aux honoraires les frais des contrats et supports recommandés : entrée, gestion, arbitrage ou sortie, selon les cas. Demandez aussi les commissions perçues et leur éventuel reversement. Une consultation présentée comme gratuite peut être financée par la distribution de produits ; inversement, des honoraires ne prouvent pas, à eux seuls, l’indépendance.
Exiger un diagnostic avant toute souscription
Un accompagnement sérieux commence par un bilan patrimonial : revenus, charges, dettes, actifs, régime matrimonial, objectifs et horizon d’investissement. Le conseiller doit également apprécier vos connaissances financières, votre tolérance au risque et votre capacité à supporter des pertes. Les recommandations écrites doivent expliquer leur adéquation à votre situation.
Pensez aux deux lames d’un ciseau : l’une représente vos projets, l’autre les contraintes de votre patrimoine. Une stratégie ne fonctionne que si elles se rencontrent. Demandez donc, pour chaque recommandation, quel projet elle finance et quelle contrainte elle respecte : disponibilité, risque, endettement ou transmission. Ce double contrôle permet de repérer un produit séduisant mais mal ajusté à votre vie.
Le premier rendez-vous doit vous permettre de décider, pas vous presser
Préparez une synthèse de vos placements, crédits, revenus et projets, puis interrogez le professionnel sur des engagements concrets. Son aptitude à expliquer simplement les limites de sa proposition compte davantage qu’un discours sur la performance.
- Demandez s’il délivre un conseil indépendant au sens réglementaire, et pour quelles prestations.
- Faites détailler sa rémunération totale et ses liens avec les fournisseurs.
- Réclamez un exemple anonymisé de livrable et le calendrier de la mission.
- Clarifiez la fréquence du suivi, son coût et les événements justifiant une révision.
- Vérifiez qui conserve les avoirs et qui exécute les opérations : le conseil ne vaut pas automatiquement mandat de gestion.
Une promesse de rendement garanti sans explication précise, une pression pour signer ou un refus de communiquer les frais doivent vous alerter. Comparez des propositions portant sur un périmètre similaire, puis retenez le professionnel capable de justifier ses choix, y compris lorsqu’il recommande de ne rien modifier. La confiance se construit sur une méthode vérifiable, pas sur une étiquette.
Mis à jour le 27 octobre 2026