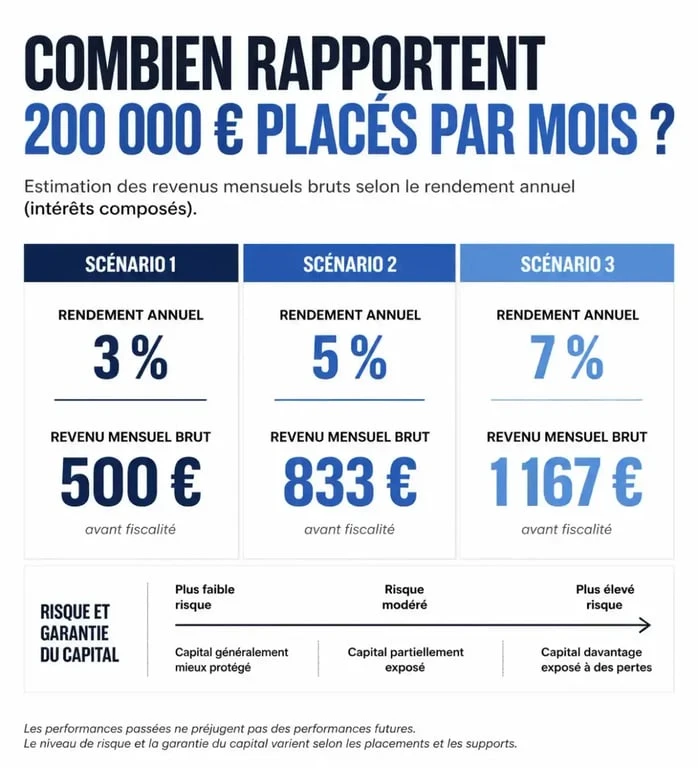
Placer 200 000 euros peut générer un revenu mensuel régulier, mais le montant varie fortement selon le support choisi, le niveau de risque accepté et la fiscalité. À titre de repère, 3 % brut produisent environ 500 euros par mois, contre près de 1 166 euros avec un rendement de 7 %. Ces montants restent théoriques avant impôts et ne présentent pas le même niveau de garantie. Voici comment comparer les scénarios et estimer le revenu réellement disponible.
Sommaire
Combien rapportent 200 000 euros selon le taux de rendement
Le calcul de base est simple : un capital de 200 000 euros placé à un taux annuel donné génère un revenu mensuel proportionnel, avant fiscalité. La formule consiste à multiplier le capital par le taux de rendement, puis à diviser le résultat annuel par 12. Ces repères permettent de comparer les options sans confondre rendement théorique, revenu distribué et gain réellement conservé.
Calculateur de rendement financier
Scénario : Retrait simple
Gain annuel brut : 0 €
Revenu mensuel brut : 0 €
Revenu mensuel net : 0 €
Scénario : Capitalisation
Capital final estimé : 0 €
Gain total net : 0 €
Avertissement : Ces résultats sont des estimations basées sur des modèles théoriques. Un rendement annuel ne garantit pas des versements mensuels réguliers. La fiscalité réelle dépend du support d’investissement et de votre situation personnelle. Ce calculateur ne constitue pas un conseil financier.
À 3 % brut par an
Un rendement de 3 % brut génère environ 6 000 euros par an, soit près de 500 euros par mois. Ce niveau correspond aux supports les plus sécurisés, comme les fonds euros ou certains livrets, selon les conditions applicables. Le capital fluctue peu ou pas selon le support, mais le pouvoir d’achat du revenu dépend du niveau d’inflation sur la période. Un rendement stable ne garantit donc pas une progression réelle du patrimoine.
À 5 % brut par an
À 5 %, les 200 000 euros produisent environ 10 000 euros par an, soit près de 833 euros par mois. Ce rendement est souvent recherché par des portefeuilles équilibrés associant obligations, SCPI et une part d’actions. Le gain potentiel augmente, mais le capital peut varier. Le revenu mensuel présenté ici reste une moyenne théorique : les performances peuvent être irrégulières et les revenus ne sont pas nécessairement versés chaque mois.
À 7 % brut par an
Un objectif de 7 % brut porte le revenu théorique à environ 14 000 euros par an, soit près de 1 166 euros par mois. Ce niveau peut être associé à un portefeuille dynamique orienté vers les actions ou à certains supports immobiliers utilisant un effet de levier. Il n’est ni garanti ni linéaire. Il faut accepter des années négatives, compensées par d’autres périodes plus favorables, et conserver un horizon suffisamment long.
Comparatif des supports d’investissement disponibles
Chaque support répond à un couple rendement-risque différent. La garantie du capital, la liquidité, la fiscalité et la régularité des revenus varient aussi. Le tableau ci-dessous donne des repères pour comparer un placement de 200 000 euros.
| Support | Rendement indicatif | Capital | Liquidité |
|---|---|---|---|
| Livrets réglementés | 2,4 % à 3,5 % net | Garanti | Immédiate |
| Fonds euros, assurance vie | Environ 3 % net | Garanti | Quelques jours |
| SCPI | 4 % à 6 % brut | Non garanti | Plusieurs mois à plusieurs années |
| Unités de compte et bourse | 5 % à 8 % brut sur longue période | Non garanti | Variable |
| Crowdfunding immobilier | 6 % à 8 % brut | Non garanti | Bloquée pendant la durée du projet |
Livrets réglementés et fonds euros : la base sécurisée
Les livrets réglementés offrent un capital garanti et une disponibilité immédiate. Leur plafond de versement limite toutefois leur utilisation pour une somme de 200 000 euros : une partie importante du capital doit être placée sur d’autres supports. Les fonds euros de l’assurance vie peuvent prendre le relais, avec un rendement net proche de 3 %, un capital garanti et une fiscalité qui devient plus favorable avec le temps.
SCPI et immobilier : des revenus réguliers mais non garantis
Les SCPI, ou sociétés civiles de placement immobilier, distribuent généralement des revenus issus des loyers. Leur rendement se situe souvent entre 4 % et 6 % brut, mais le capital n’est pas garanti. La valeur des parts peut baisser ou augmenter selon le marché immobilier, tandis que leur revente n’est pas instantanée. Pour un investissement immobilier en direct, le statut LMNP, loueur meublé non professionnel, permet d’amortir le bien et de réduire fortement la fiscalité sur les loyers perçus, en contrepartie d’une gestion plus active.
Bourse et gestion pilotée : un potentiel plus élevé sur la durée
Les unités de compte investies en actions, dans une assurance vie ou un compte-titres, offrent un potentiel de rendement élevé sur le long terme. Un horizon d’au moins 5 ans est généralement recommandé pour mieux absorber les variations du marché. La gestion pilotée confie les arbitrages à un professionnel, moyennant des frais. En gestion libre, l’investisseur choisit lui-même les supports et leur répartition.
Ce que la fiscalité change vraiment sur le revenu mensuel
Un rendement brut affiché ne correspond pas au montant versé sur le compte. Les impôts et prélèvements peuvent réduire le revenu disponible, avec un impact différent selon le support et la situation du contribuable. Pour connaître le montant réellement perçu, il faut donc distinguer le rendement brut du rendement net.
Assurance vie : l’avantage de la durée
Dans une assurance vie, les gains sont taxés au moment d’un retrait. Le régime fiscal devient plus favorable après 8 ans de détention, avec un abattement annuel sur les plus-values retirées. Un contrat ouvert tôt, puis conservé avant la mise en place de retraits réguliers, peut ainsi préserver une part plus importante du rendement brut. La fiscalité dépend toutefois du montant retiré et de la situation du contrat.
SCPI et revenus fonciers : une fiscalité plus lourde
Les revenus issus des SCPI sont imposés comme des revenus fonciers, selon le barème progressif de l’impôt sur le revenu, auquel s’ajoutent les prélèvements sociaux. Pour un contribuable soumis à une tranche marginale élevée, l’écart entre le rendement brut et le rendement net peut être important. Certains investisseurs choisissent donc de détenir des parts de SCPI dans une assurance vie ou un contrat de capitalisation pour réduire l’impact fiscal, selon les conditions du contrat.
Livrets réglementés : la simplicité de l’exonération
Les livrets réglementés sont exonérés d’impôt et de prélèvements sociaux. Leur rendement net est donc particulièrement lisible. Leur plafond de dépôt limite cependant leur place dans une stratégie portant sur 200 000 euros. Ils servent surtout de réserve de sécurité, plutôt que de pilier unique pour générer des revenus importants.
Construire une répartition adaptée à son profil
Le revenu mensuel dépend moins d’un support présenté comme idéal que de l’équilibre général du portefeuille. Cette allocation doit tenir compte de la perte en capital acceptable, du besoin de liquidité et de la durée pendant laquelle l’argent peut rester investi.
Profil défensif : viser 3 à 4 %
Un profil défensif privilégie les fonds euros, les obligations d’État et une petite part de SCPI diversifiées. L’objectif se situe entre 3 % et 4 %, avec une volatilité limitée. En contrepartie, l’épargnant reste davantage exposé à l’érosion du pouvoir d’achat si l’inflation reste durablement supérieure au rendement obtenu.
Profil équilibré : viser 5 à 6 %
Un profil équilibré associe fonds euros, SCPI, obligations et unités de compte investies en actions. La part d’actions peut représenter entre 30 % et 50 % du capital dans le scénario présenté. L’objectif de rendement atteint 5 % à 6 %, avec des variations plus visibles, mais réparties entre plusieurs classes d’actifs. Cette diversification limite la dépendance à un seul marché.
La construction d’un portefeuille repose sur la complémentarité des supports. Les fonds euros stabilisent l’ensemble, les SCPI peuvent apporter des revenus réguliers et les actions offrent un potentiel de performance supérieur sur la durée. Chaque composant a toutefois ses propres risques, ses frais et ses contraintes de liquidité. Modifier une seule poche peut donc changer l’équilibre général du placement. L’objectif est de répartir le capital selon un plan cohérent, plutôt que de rechercher le support affichant le rendement le plus élevé.
Profil dynamique : accepter la volatilité pour viser 7 % et plus
Un profil dynamique augmente fortement la part d’actions et peut intégrer du crowdfunding immobilier ou du private equity pour viser un rendement supérieur à 7 %. Ce choix implique d’accepter des baisses parfois marquées du capital. Un horizon d’au moins 5 à 8 ans laisse davantage de temps aux marchés pour absorber les périodes de recul. Les supports non garantis peuvent aussi présenter une liquidité réduite ou un blocage pendant la durée du projet.
Simuler son revenu mensuel avant de placer
Avant de choisir une allocation, il faut mesurer l’effet du rendement, de la fiscalité et de la durée sur le revenu disponible. Une simulation permet de comparer plusieurs scénarios sans réduire l’analyse au seul taux affiché.
Les paramètres à intégrer dans une simulation
Une simulation de rendement mensuel doit intégrer le taux brut visé, le régime fiscal du support, l’horizon de placement et le mode d’utilisation des gains. Si les intérêts sont réinvestis, ils produisent eux-mêmes de nouveaux revenus : c’est le mécanisme des intérêts composés. Sur 10 ans, la capitalisation peut donc créer un écart important avec un calcul linéaire où les gains sont retirés chaque mois.
Il faut aussi distinguer un revenu moyen d’un versement régulier. Un portefeuille d’actions peut afficher une performance annuelle sans distribuer la même somme chaque mois. À l’inverse, certains supports versent des revenus plus fréquents, sans garantir leur montant ni la valeur du capital. La simulation doit présenter ces différences pour rester réaliste.
Pourquoi un accompagnement personnalisé fait la différence
Les simulateurs en ligne donnent un ordre de grandeur utile, mais ils ne remplacent pas une analyse de la situation fiscale et patrimoniale. Un conseiller en gestion de patrimoine peut ajuster la répartition selon la tranche marginale d’imposition, l’horizon réel et le besoin de liquidité. Les projets de retraite, de transmission ou d’achat immobilier peuvent également modifier la stratégie. Un calcul générique ne peut pas intégrer seul ces contraintes ni déterminer la part de capital qui doit rester disponible à court terme.
Mis à jour le 15 septembre 2026