Il n’existe pas de décompte unique permettant d’affirmer précisément combien de retraités touchent plus de 2 500 euros par mois. Les statistiques varient selon qu’elles portent sur une pension brute ou nette, sur les droits directs seuls ou sur l’ensemble des revenus de retraite. Un repère permet toutefois de situer cette population : en 2022, 8 % des retraités percevaient plus de 3 000 euros bruts mensuels. Avec 17 millions de retraités cette année-là, cela représente au moins 1,36 million de personnes au-dessus d’un seuil supérieur à 2 500 euros.
Sommaire
Un seuil de 2 500 euros situé bien au-dessus de la pension moyenne
La pension moyenne de droit direct s’établissait à 1 626 euros bruts par mois en 2022, soit 1 512 euros nets après prélèvements sociaux, selon la DREES. Une pension mensuelle supérieure à 2 500 euros place donc son bénéficiaire nettement au-dessus de la moyenne nationale. Cet écart ne suffit pas à déterminer le niveau de vie réel : le patrimoine, les revenus du conjoint, le logement et les dépenses contraintes modifient fortement la situation des ménages.
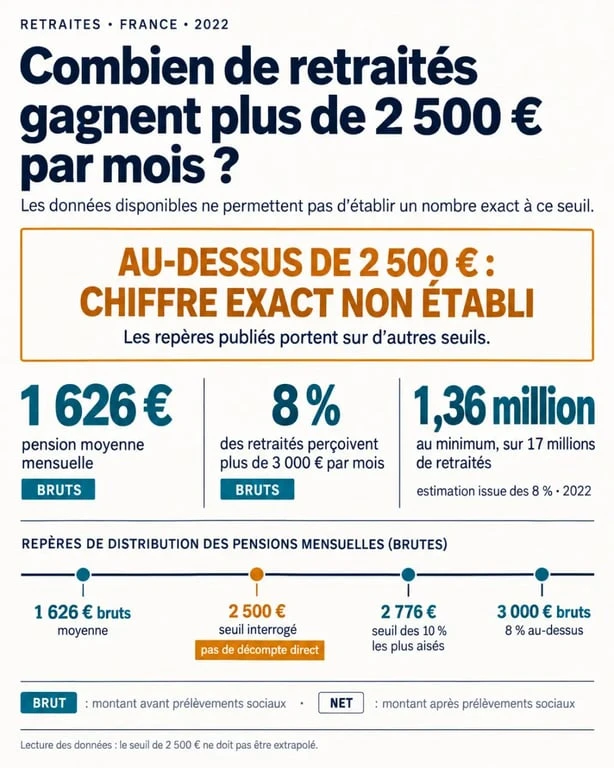
Le chiffre de 8 % des retraités au-delà de 3 000 euros bruts constitue un plancher utile. Toutes ces personnes dépassent mécaniquement 2 500 euros bruts, mais elles ne représentent pas l’ensemble des retraités franchissant ce dernier seuil. Il serait toutefois imprudent de transformer ce repère en estimation exacte pour 2 500 euros. La répartition entre 2 500 et 3 000 euros n’est pas connue avec suffisamment de précision.
| Repère de pension mensuelle | Montant ou proportion | Ce qu’il permet de comprendre |
|---|---|---|
| Pension moyenne brute | 1 626 euros | Le seuil de 2 500 euros est supérieur de près de 900 euros à la moyenne. |
| Pension moyenne nette | 1 512 euros | La comparaison doit toujours préciser si le montant est brut ou net. |
| Retraités à plus de 3 000 euros bruts | 8 % | Au moins 1,36 million de personnes sur 17 millions de retraités en 2022. |
| 10 % de retraités les plus aisés | 2 776 euros de pension | Le seuil de 2 500 euros se situe dans le haut de la distribution des pensions. |
Qui retrouve-t-on parmi les pensions les plus élevées ?
Les pensions élevées sont d’abord liées à des carrières durablement rémunératrices, complètes et peu hachées. Elles concernent plus souvent les anciens cadres, les dirigeants, les professions libérales, certains fonctionnaires de catégorie supérieure et les assurés relevant de régimes dont les cotisations et les règles de calcul ont permis d’acquérir des droits importants.
Les écarts entre catégories professionnelles
Les moyennes par régime illustrent l’ampleur des différences. Les professions libérales atteignent une pension moyenne de 2 390 euros par mois, tandis que les fonctionnaires civils de l’État perçoivent en moyenne 2 280 euros. Pour certains ensembles comprenant la RATP, la SNCF et la Banque de France, la moyenne atteint 2 550 euros. À l’autre extrémité, les anciens agriculteurs perçoivent environ 850 euros mensuels.
- Cadres et professions libérales : des revenus d’activité plus élevés et des cotisations importantes tout au long de la carrière.
- Fonction publique d’État : le déroulement de carrière, le niveau indiciaire et la durée de service influencent directement la pension.
- Régimes particuliers : les règles historiques, la structure des cotisations et les profils de carrière peuvent augmenter les montants moyens.
- Carrières modestes ou discontinues : le temps partiel, les périodes sans emploi ou les faibles revenus réduisent les droits acquis.
Le genre reste un facteur important
Les pensions élevées demeurent majoritairement masculines. Cette situation s’explique notamment par des carrières plus linéaires, des salaires plus élevés et un accès historiquement plus fréquent aux postes d’encadrement. La pension brute moyenne des femmes atteint 1 268 euros, contre 2 050 euros pour les hommes, soit un écart de 38 %. Les pensions de réversion et les majorations pour enfants réduisent parfois cette différence, sans effacer les écarts constitués durant la vie professionnelle.
Pourquoi deux retraités ayant travaillé longtemps peuvent-ils toucher des montants très différents ?
La durée de carrière ne suffit pas à expliquer une pension. Le niveau des salaires soumis à cotisations, l’âge de départ, le nombre de trimestres validés, les points de retraite complémentaire et le régime d’affiliation interviennent tous dans le calcul. Deux personnes ayant travaillé quarante ans peuvent donc percevoir des pensions très éloignées si leurs rémunérations, leurs statuts ou leurs interruptions de carrière diffèrent.
Une pension élevée résulte souvent d’un effet cumulatif : des salaires confortables, une progression régulière, une retraite complémentaire alimentée pendant plusieurs décennies et un départ sans décote. À l’inverse, une carrière fragmentée peut réduire les droits à plusieurs niveaux : moins de trimestres, un salaire de référence moins favorable et une acquisition moindre de points complémentaires.
Les droits à la retraite se construisent progressivement au fil des cotisations. Une hausse de salaire en fin de carrière ne compense pas toujours des années de faibles revenus, tandis qu’une progression régulière alimente plusieurs mécanismes de calcul. Pour anticiper son propre niveau de pension, il est donc plus pertinent d’examiner la continuité des revenus, les périodes de temps partiel et les points complémentaires que de se fier uniquement au dernier salaire.
Brut, net, pension personnelle et niveau de vie : les comparaisons à ne pas confondre
Le montant affiché dans les études peut désigner la pension de droit direct, c’est-à-dire celle acquise grâce à sa propre activité, ou inclure une pension de réversion. Il peut aussi être exprimé avant ou après prélèvements sociaux. À partir d’un même montant brut, le montant net versé dépend notamment de la CSG, de la CRDS et de la contribution additionnelle de solidarité pour l’autonomie, selon le revenu fiscal de référence.
La pension individuelle ne doit pas non plus être assimilée au revenu du ménage. La pension moyenne des ménages comprenant un retraité atteint 2 100 euros. Cet indicateur peut agréger deux pensions et ne décrit donc pas la situation d’une personne seule. De même, vivre dans un logement dont on est propriétaire peut rendre une pension de 2 500 euros beaucoup plus confortable que le même revenu consacré à un loyer élevé.
Ce que ces données changent pour préparer sa propre retraite
Une pension supérieure à 2 500 euros ne se déduit pas d’un simple salaire actuel. Elle dépend du relevé de carrière et des droits acquis dans chaque régime. La première démarche consiste à vérifier les périodes enregistrées : emplois salariés, activité indépendante, chômage indemnisé, congé parental, maladie ou service national. Une omission peut diminuer le nombre de trimestres ou les droits complémentaires.
- Consultez votre relevé de carrière et contrôlez chaque période travaillée.
- Identifiez le nombre de trimestres nécessaire pour éviter une décote.
- Examinez vos points de retraite complémentaire et les éventuels droits acquis dans plusieurs régimes.
- Comparez plusieurs âges de départ. Partir plus tard peut améliorer la pension, mais le gain doit être évalué au regard de votre situation personnelle.
- Raisonnez en montant net et en budget de ménage, plutôt qu’en pension brute isolée.
Les hausses nominales ne garantissent pas un gain de pouvoir d’achat. Entre 2021 et 2022, les pensions ont augmenté de 5,1 %, avec une revalorisation exceptionnelle de 4 % en juillet 2022, mais le recul atteignait 0,4 % en euros constants. Pour les retraités proches ou au-dessus de 2 500 euros, il faut donc suivre à la fois la pension versée et ce qu’elle permet réellement de financer après inflation et prélèvements.
Mis à jour le 22 septembre 2026