Publié par : Sophie Martin — Rédactrice en chef
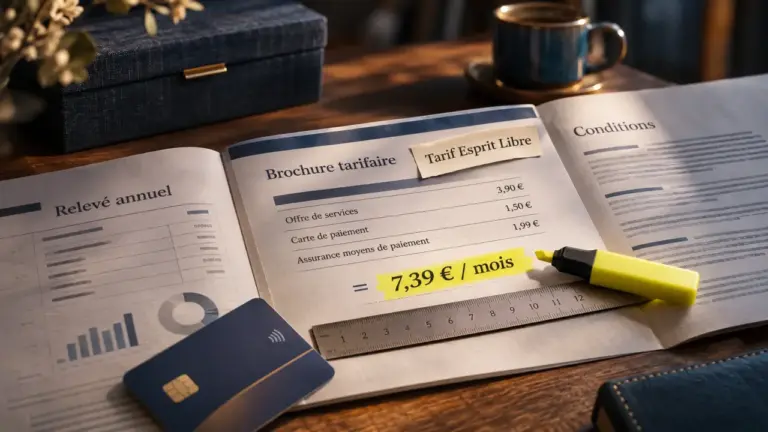
Le tarif BNP Esprit Libre dépend de la carte bancaire, de l’âge du titulaire et des options souscrites. Un repère pour Esprit Libre Référence avec Visa Classic, pour les plus de 25 ans, est de 7,39 € par mois, hors options supplémentaires. Attention toutefois : ce montant ne constitue pas une garantie du prix actuellement applicable à votre contrat. Les tarifs évoluant notamment au 1er janvier 2026, la brochure en vigueur et votre détail de cotisation restent indispensables pour connaître votre prix exact.
Sommaire
Comprendre le montant prélevé : formule de base et suppléments
Esprit Libre est une formule groupée de services bancaires proposée par BNP Paribas. Plutôt que de régler séparément chaque prestation, vous payez une cotisation regroupant plusieurs services. Le prix dépend donc du contenu du pack, mais aussi des compléments retenus à la souscription ou ajoutés ensuite.
Pour vérifier votre cotisation, rapprochez trois documents : le relevé de compte, le contrat Esprit Libre et la brochure tarifaire applicable. Une somme prélevée sous un libellé unique peut réunir plusieurs composantes. À l’inverse, certains frais restent facturés séparément.
| Composante | Repère mensuel | Point à vérifier |
|---|---|---|
| Esprit Libre Référence avec Visa Classic, plus de 25 ans | 7,39 € | Date de la grille et conditions du contrat |
| Facilité de caisse | 2,25 € | Service souscrit et conditions d’utilisation |
| Assurance perte/vol | 0,79 € | Niveau de couverture et éventuelle inclusion |
| Option Reflets | 3,53 € | Contenu de l’option et maintien au contrat |
Ces montants sont des repères à contrôler dans votre grille contractuelle, et non une grille universelle valable pour tous les clients. Le choix d’une Visa Premier ou d’une Visa Infinite modifie le prix : il faut demander une simulation correspondant précisément à la carte souhaitée.
Autre vigilance : une réduction liée à l’âge peut prendre fin. Avant d’attribuer une hausse à une nouvelle option, vérifiez si vous avez changé de tranche tarifaire ou si une remise temporaire est arrivée à échéance.
Passer du prix mensuel au véritable budget annuel
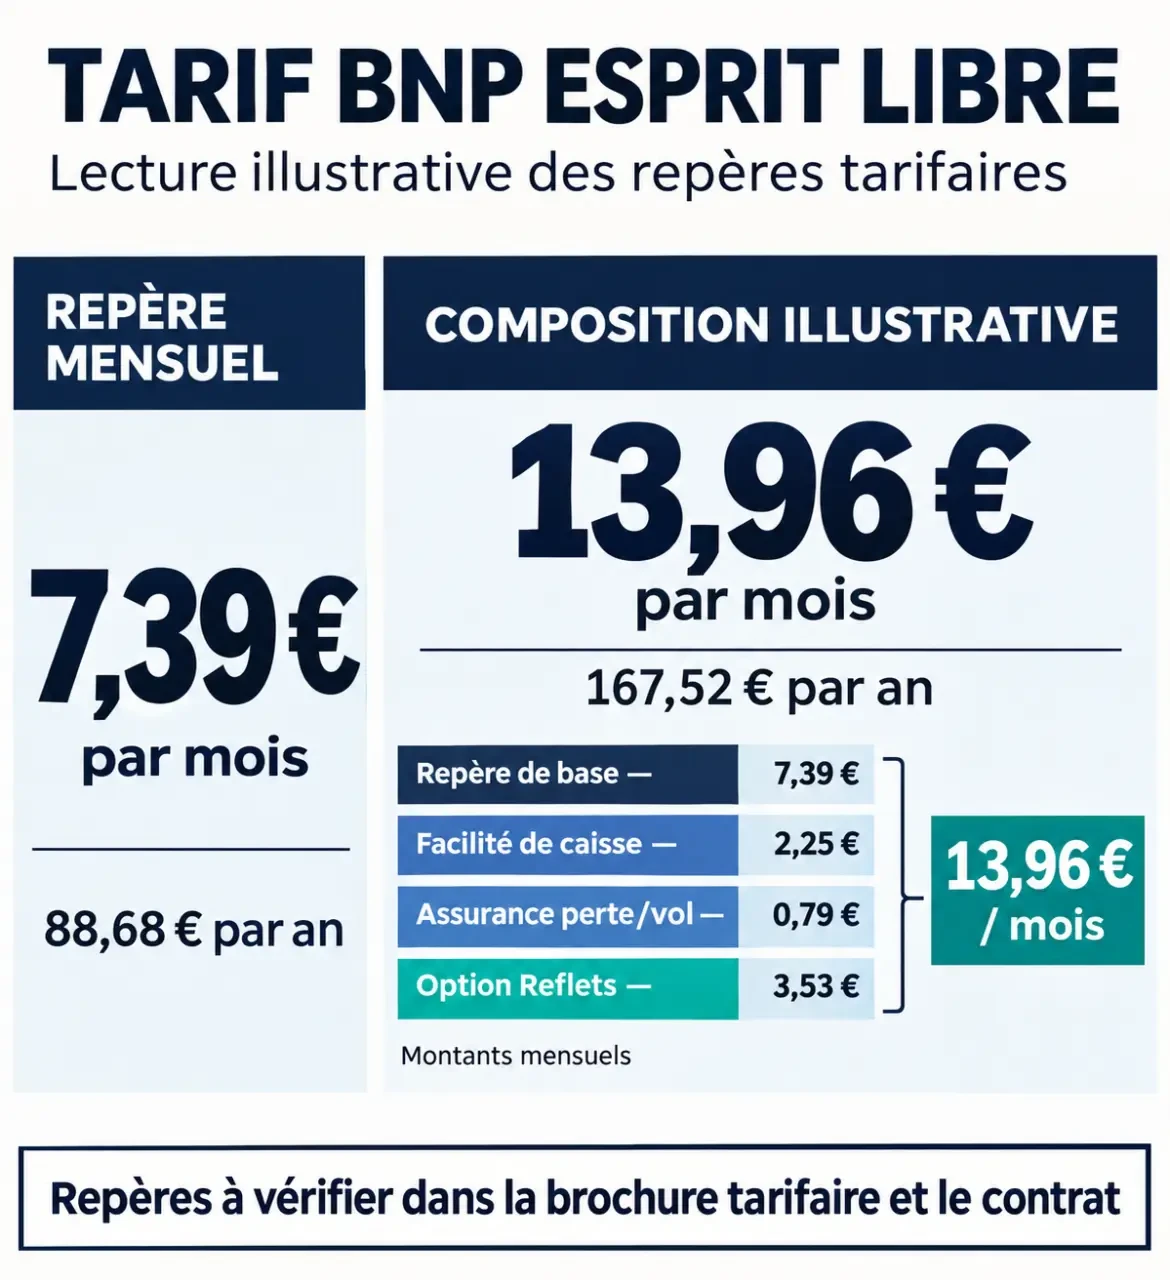
Le tarif affiché devient plus parlant lorsqu’il est ramené à une année. Avec le repère de 7,39 € par mois, la formule représente 88,68 € par an, à prix constant et sans supplément. Ce calcul permet de comparer le pack avec des services facturés à l’unité.
Un exemple concret avec les options
En additionnant les montants du tableau, on obtient : 7,39 € + 2,25 € + 0,79 € + 3,53 € = 13,96 € par mois. Cela représente 167,52 € sur douze mois. Les compléments pèsent donc 6,57 € mensuels, soit 78,84 € annuels. Ce calcul illustre la construction d’une cotisation ; il ne remplace pas un devis actualisé.
Une cotisation de 13,96 € par mois est également évoquée sur le forum Moneyvox. Un témoignage peut aider à repérer une configuration, mais il ne prouve pas que tous les clients bénéficient du même prix ni des mêmes garanties.
Ne pas confondre cotisation et totalité des frais bancaires
Le budget annuel doit aussi intégrer les opérations non comprises : certains retraits, paiements en devises, incidents ou services ponctuels, selon les conditions applicables. Une facilité de caisse ne signifie notamment pas que le découvert devient gratuit : des intérêts débiteurs peuvent s’ajouter selon le contrat.
Pour comparer correctement, utilisez cette formule : cotisations annuelles + options + frais d’usage prévisibles − remises effectivement acquises. Une prime de bienvenue ponctuelle ne doit pas masquer le coût récurrent des années suivantes.
Vérifier les services et les assurances réellement utiles
Esprit Libre associe des services de compte, une carte et des garanties selon la formule choisie. La banque à distance permet la gestion quotidienne, tandis que les assurances répondent à des risques précis. Le point essentiel consiste à distinguer ce qui est inclus, ce qui relève d’une option et ce qui dépend de la carte.
- Carte bancaire : vérifiez le modèle, le type de débit, les plafonds et les assurances associées.
- Chèques de banque : un avantage de deux chèques de banque inclus par an est prévu dans certaines configurations ; confirmez son application à votre formule.
- Protection des moyens de paiement : contrôlez la présence de BNP Paribas Sécurité ou d’une couverture complémentaire.
- Garanties complémentaires : identifiez les contrats éventuels, notamment Assurcompte, Assurcompte Plus ou Reflets, sans les considérer comme automatiquement inclus.
Les niveaux de protection peuvent notamment prévoir des plafonds allant jusqu’à 350 € pour les papiers officiels et 850 € pour les clés, ou 1 000 € avec Sécurité Plus. Des garanties décès peuvent prévoir un capital de 3 000 € à 12 000 €. Ces montants correspondent à des couvertures distinctes, soumises aux conditions, exclusions et justificatifs du contrat concerné.
Ne comparez donc pas deux assurances sur leur seul plafond. Les événements couverts, les bénéficiaires et les modalités d’indemnisation comptent tout autant. Vérifiez également vos autres contrats : une garantie proche peut déjà exister, sans pour autant couvrir exactement les mêmes situations.
Comparer Esprit Libre avec une offre à la carte ou une autre banque
Un pack n’est avantageux que si les services utilisés justifient son coût. Pour un client attaché aux agences, aux opérations accompagnées et à certaines garanties, une formule groupée peut être pertinente. Pour un usage limité aux paiements et virements courants, une offre plus simple mérite d’être chiffrée.
| Solution | Intérêt possible | Vigilance |
|---|---|---|
| Esprit Libre | Regroupement des services et accompagnement en agence | Options conservées sans usage réel |
| Services séparés chez BNP Paribas | Sélection des seules prestations nécessaires | Additionner tous les frais, dont la carte et la tenue de compte éventuelle |
| Pack d’une autre banque de réseau | Comparer un service avec agences équivalent | Aligner cartes, assurances et opérations incluses |
| Banque en ligne | Coût potentiellement inférieur pour un usage autonome | Conditions de gratuité, dépôts et accès au conseil |
Votre relevé annuel de frais peut servir de tremplin pour cette comparaison : transformez chaque dépense en besoin concret. Une cotisation de carte correspond à un moyen de paiement ; une assurance, à un risque à couvrir ; des frais de découvert, à un besoin de trésorerie. Cette lecture évite de chercher simplement « moins cher » : elle permet de choisir une organisation bancaire qui répond aux mêmes besoins, sans payer pour des fonctions inutilisées.
Réduire la cotisation ou quitter la formule sans mauvaise surprise
Commencez par demander deux simulations écrites : votre formule actuelle sans les options inutiles, puis le coût des services conservés séparément. Une carte moins haut de gamme peut réduire la dépense, à condition de préserver les plafonds et garanties dont vous avez réellement besoin.
Pour un couple, demandez si une réduction sur une seconde carte s’applique à votre configuration. Une remise de 50 % peut exister selon les conditions de l’offre : elle ne signifie pas que l’ensemble du second équipement bancaire est à moitié prix.
- Contactez votre conseiller, en agence ou par la messagerie sécurisée, pour demander le détail de la cotisation.
- Listez les options à supprimer et les services à conserver.
- Demandez la procédure contractuelle, la date d’effet et les éventuelles conséquences sur les garanties.
- Obtenez une confirmation écrite du nouveau tarif ou de la résiliation.
- Vérifiez les prélèvements suivants et la continuité des services indispensables.
Résilier Esprit Libre ne signifie pas nécessairement clôturer le compte bancaire. Précisez explicitement votre souhait : supprimer la formule groupée, conserver certains services ou fermer le compte. Avant de valider, faites confirmer leur tarification séparée. L’économie utile est celle qui réduit durablement votre facture sans supprimer une protection ou un service dont vous avez besoin.
Mis à jour le 10 novembre 2026