
Publié par : Sophie Martin — Rédactrice en chef
Mis à jour le 27 septembre 2026
Le crédit d’impôt pour les produits bio attire de plus en plus d’exploitants agricoles, mais reste entouré de nombreux critères et détails pratiques souvent méconnus. Comprendre les conditions précises d’éligibilité, le calcul du montant, les plafonds et les démarches nécessaires permet d’éviter les erreurs courantes et de sécuriser sa déclaration.
Sommaire
Qu’est-ce que le crédit d’impôt pour les produits bio
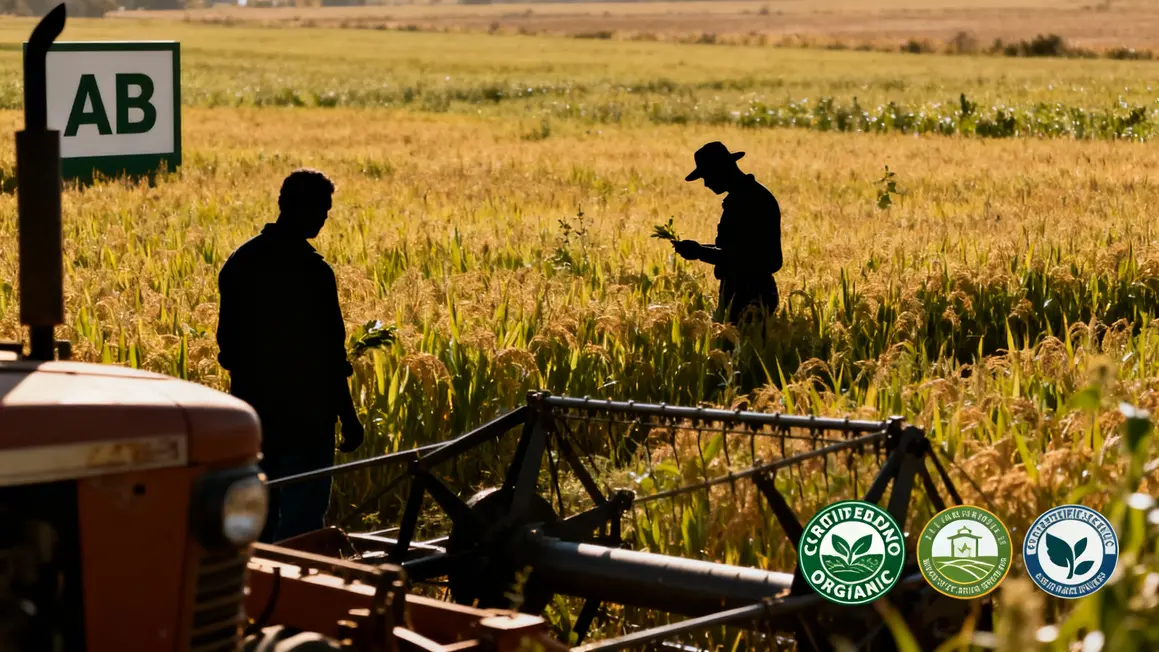
Le crédit d’impôt dédié aux produits biologiques vise à soutenir les agriculteurs engagés dans une production respectueuse de l’environnement. Instauré par l’article 244 quater L du Code général des impôts, il compense les coûts liés à la certification, à la conversion et à la pérennisation de la démarche bio. Cette mesure s’adresse principalement aux exploitations effectuant l’effort de transition écologique, encadrée par le label AB et les règles européennes.
Son objectif ? Accompagner financièrement la réduction de l’empreinte environnementale tout en consolidant la qualité des produits, face aux marges souvent limitées du secteur. Le crédit d’impôt encourage la mutation des pratiques sans engrais chimiques ni pesticides de synthèse, conformément au règlement (UE) 2018/848. L’exigence de maîtriser les surcoûts de conversion et de certification, souvent frein principal, trouve ainsi un relais financier grâce à ce dispositif.
Les conditions d’éligibilité au dispositif
L’accès au crédit d’impôt bio dépend de plusieurs critères bien définis :
- L’exploitation doit tirer au moins 40 % de ses recettes de produits reconnus comme biologiques, cette part étant arrêtée à la clôture de l’exercice fiscal.
- Le seuil est mesuré sur l’ensemble du chiffre d’affaires agricole, hors aides ou activités annexes.
- Les exploitations, individuelles ou en GAEC, sont éligibles sous réserve du respect du seuil : chaque associé (dans la limite de quatre) ouvre droit à une part du crédit, calculée au prorata.
Pour les structures en micro-BA, le calcul repose sur la comptabilité simplifiée sans inclusion des aides ni recettes non agricoles.
Certifications exigées et exclusions
Seules les productions certifiées par un organisme approuvé (label AB ou équivalent UE) comptent.
- Les produits en première année de conversion (en végétal) et les animaux en cours de conversion restent exclus.
- Pour les produits transformés, seul un assemblage 100% bio valide l’éligibilité.
| Catégorie | Éligible | Non éligible |
|---|---|---|
| Végétaux certifiés bio | Oui | Conversion 1ère année |
| Animaux certifiés bio | Oui | Conversion en cours |
| Produits transformés | Oui (tous ingrédients bio) | Ingrédient non certifié bio |
Seuls les agriculteurs pouvant démontrer la réalité de leur certification et le pourcentage de recettes issues du bio seront retenus. Rassemblez bien tous les documentaires, lesquels peuvent être demandés lors d’un contrôle sur justificatifs.
Montant et plafonds applicables
Le montant de ce crédit d’impôt s’élève à 4 500 € par an (plafond jusqu’à fin 2025). Pour un GAEC, le plafond est multiplié par le nombre d’associés, dans une limite de quatre (soit 18 000 € au total pour 4 associés). Ce montant peut néanmoins être ajusté si d’autres aides pour le bio sont déjà perçues, dans le respect d’un plafond global. Le cumul du crédit bio, des aides à la conversion (CAB) ou au maintien (MAB) est plafonné à 5 000 € par an, par exploitation (règles « de minimis » : 20 000 € sur 3 ans).
| Type d’aide | Montant maximum | Conditions spécifiques |
|---|---|---|
| Crédit d’impôt produits bio | 4 500 €/an | Plafond x nombre d’associés sous GAEC (max 4) |
| Cumul : CAB + MAB | 5 000 €/an | Globale, inclut de minimis |
| Aides « de minimis » | 20 000 € sur 3 ans | Recettes principalement issues du bio |
Les démarches administratives pour obtenir le crédit d’impôt bio
Pour prétendre au crédit d’impôt, la validation du seuil de 40 % de recettes bio est indispensable. Ensuite, la demande s’effectue via la déclaration fiscale annuelle :
- Les exploitants individuels : formulaire 2042C-PRO.
- Sociétés agricoles : formulaire 2572.
- Formulaire 2079-BIO-SD à joindre systématiquement, qui détaille les recettes bio.
Il faut présenter la certification bio officielle et les justificatifs de recettes (bilan, comptabilité). Les micro-BA doivent reconstituer leurs chiffres très précisément.
- La déclaration intègre la demande, généralement d’avril à juin : scrutez les échéances et préparez vos documents en amont.
- Tout écart ou erreur (seuil, pièce manquante) peut entraîner un rejet.
Point sur les règles de cumul et autres dispositifs associés
Le crédit d’impôt bio est cumulable avec plusieurs aides, notamment celles de la PAC. Ces recettes « accessoires » doivent cependant être clairement distinguées lors du calcul des 40 %. Les aides relatives à la performance énergétique – crédit d’impôt transition énergétique – ne convergent pas avec le crédit bio, mais peuvent être déclarées séparément pour d’autres dépenses. Un point de vigilance concerne le régime des aides de minimis, imposant un plafonnement total des aides sur la période triennale.
Pour disposer d’un suivi clair et éviter tout dépassement, les chambres d’agriculture et organismes spécialisés proposent des outils de calcul et des tableaux récapitulatifs.
Exemples pratiques et cas types
Voici des profils pour illustrer l’application concrète du dispositif :
- Exploitant individuel : Jean, arboriculteur bio avec 50 000 € de recettes dont 45 % issues du bio. Il obtient 4 500 € de crédit après déclaration et validation des justificatifs (formulaire 2079-BIO-SD).
- GAEC 3 associés : Catherine, Gérard et Sophie atteignent 120 000 € de recettes, 60 % bio. Le crédit s’élève à 13 500 € (4 500 € x 3), plafonné dans le respect des minima.
- Exploitant en conversion : Sarah, maraîchère, atteint juste les 40 % de recettes bio (fin de conversion). Elle peut demander 4 500 €, attention à n’inclure que les revenus certifiés ou en phase éligible.
| Profil | Recettes totales | % Bio | Montant du crédit d’impôt |
|---|---|---|---|
| Exploitant individuel | 50 000 € | 45 % | 4 500 € |
| GAEC (3 associés) | 120 000 € | 60 % | 13 500 € |
| Conversion/maraîchage | Non certifiée | 40 % (partiel) | 4 500 € |
Les limites et cas d’inéligibilité fréquents
L’exclusion s’applique si le seuil des 40 % de recettes bio n’est pas atteint. Toute tentative d’inclure des revenus accessoires ou issus de produits non certifiés se solde par un refus. En cas de certification ignorée, incomplète ou floue, l’administration fiscale écarte la demande. Les erreurs récurrentes portent sur la mauvaise ventilation des recettes, notamment quand des ventes conventionnelles ou des prestations annexes sont intégrées dans le reporting bio.
Perspectives d’avenir et évolutions législatives
Le crédit d’impôt actuel est accordé jusqu’à fin 2025, mais son avenir dépendra des prochaines lois de finances et priorités environnementales. Parmi les évolutions possibles : un rehaussement du plafond, le durcissement ou l’élargissement des critères, ou une meilleure articulation avec d’autres aides agro-environnementales. Un suivi constant des textes officiels (notamment la rubrique agriculture/bio du BOFiP) permet d’anticiper les ajustements à venir.
Pour connaître toutes les dépenses couvertes par ce dispositif, consultez notre liste précise des dépenses éligibles au crédit d’impôt innovation en 2024.
Pour les agriculteurs souhaitant diversifier leurs pratiques, le crédit d’impôt remplacement glyphosate 2024 : conditions, montants et alternatives peut être une opportunité complémentaire au crédit d’impôt pour les produits bio.
| Aspect | Changements possibles | Défis |
|---|---|---|
| Prolongation | 2030 en ligne de mire | Planification investissements |
| Éligibilité | Seuils de recettes réévalués | Optimisation du parc bio |
| Cumul aides | Renforcement articulation PAC/bio | Alignement des pièces justificatives |
Questions fréquentes sur le crédit d’impôt bio
- Les exploitations en micro-BA sont-elles concernées ? Oui, dès lors que le seuil des 40 % de recettes bio est respecté et prouvé.
- Quels contrôles attendre ? Les agents fiscaux exigent la conservation des certificats bio et relevés durant 6 ans, tout écart risque une rectification.
- Quand le crédit d’impôt est-il imputé ? Après la déclaration annuelle : soit il vient en déduction, soit il fait l’objet d’un remboursement de l’administration fiscale.
- Crédit cumulable ? Oui, avec restrictions : attention au plafond global annuel et au suivi « de minimis ».
Les ressources officielles et outils disponibles
Pour tout comprendre de la déclaration et vérifier les conditions, les sites officiels impots.gouv.fr, le BOFiP (interprétation fiscale), et les DRAAF régionales donnent accès à toutes les notices, formulaires et contacts de conseiller. Les simulateurs gratuits permettent d’estimer votre crédit, mais seul un audit de pièces justificatives sécurise la démarche. L’accompagnement par un professionnel (conseiller fiscal ou chambre d’agriculture) reste la meilleure façon d’éviter les erreurs pour des structures mixtes ou en conversion.
Vous avez une expérience à partager sur les démarches ou une question spécifique sur le cumul d’aides ? Commentez ou faites part de votre cas pratique, votre retour aidera d’autres exploitants à mieux anticiper leurs déclarations !
Si cet article vous a été utile, partagez-le sur vos réseaux pour informer d’autres agriculteurs ou porteurs de projet bio !
Quels aspects du crédit d’impôt agricole souhaitez-vous approfondir ? Suggérez vos sujets dans les commentaires.
Sources : impots.gouv.fr, BOFiP, Circulaire DRAAF, Cerfrance
Article rédigé par Sophie Martin, spécialiste fiscalité agricole et crédit d’impôt, mis à jour en juin 2024.
Mis à jour le 22 mars 2026