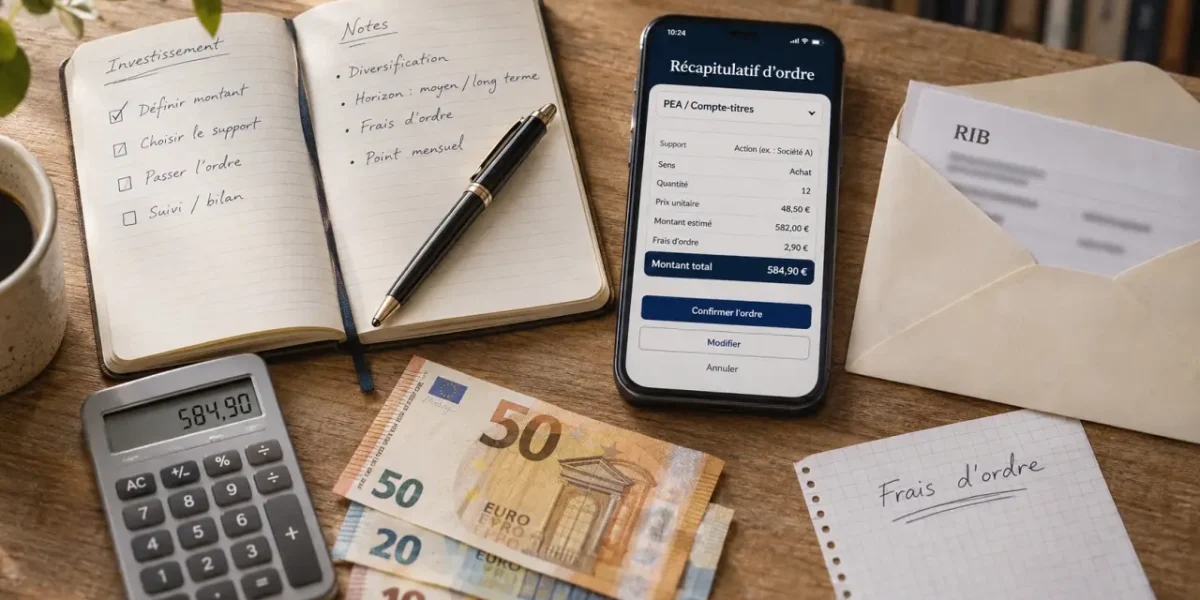
Publié par : Sophie Martin — Rédactrice en chef
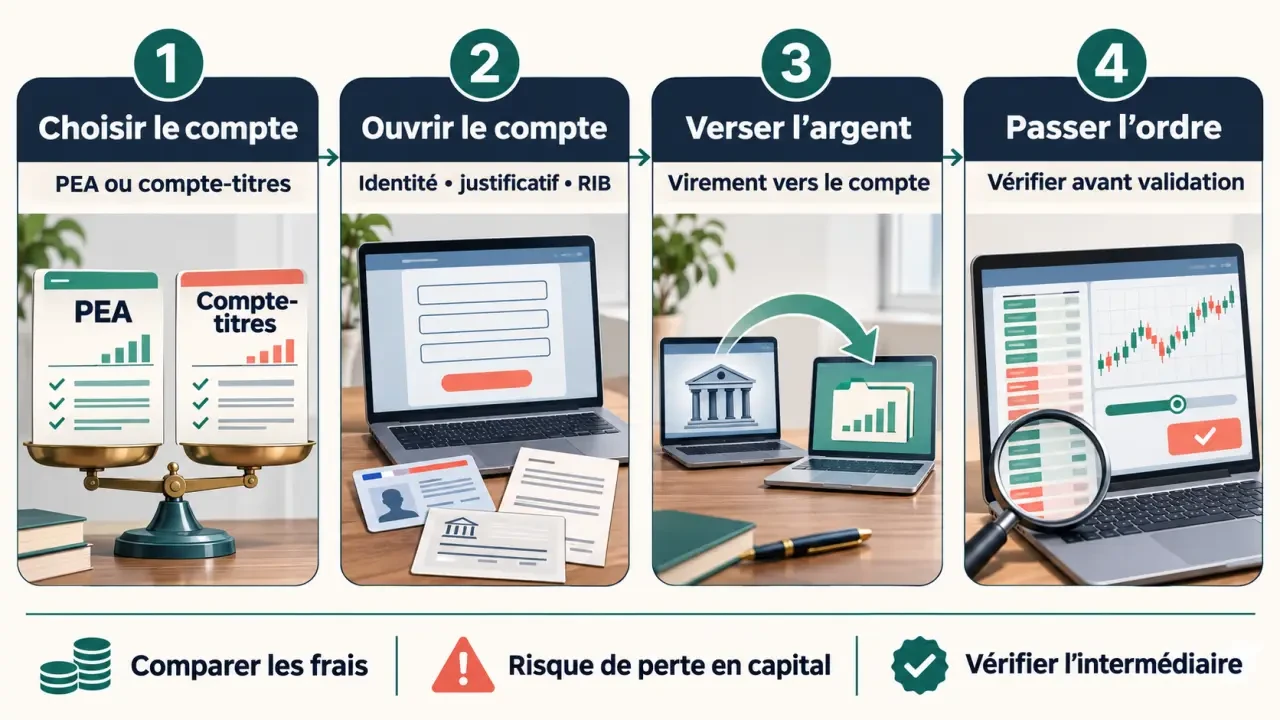
Pour acheter des actions, vous devez ouvrir un PEA ou un compte-titres auprès d’une banque ou d’un courtier, y verser de l’argent, puis passer un ordre de Bourse. La démarche se fait généralement en ligne. Le choix de l’intermédiaire dépend surtout des marchés visés, des frais et de l’accompagnement souhaité. Voici les repères pour effectuer un premier achat, dans le cadre d’un particulier résidant fiscalement en France.
Sommaire
Choisir son compte avant de choisir son application
Une action représente une fraction du capital d’une entreprise. Son détenteur peut percevoir des dividendes si l’entreprise en distribue, et réaliser une plus-value à la revente. Mais son cours peut aussi baisser : le capital investi n’est pas garanti, et une perte totale est possible.
Lors d’une émission de titres, notamment à l’occasion d’une introduction en Bourse, l’achat intervient sur le marché primaire. Les achats courants portent généralement sur des actions déjà émises, échangées entre investisseurs sur le marché secondaire. Dans les deux cas, votre intermédiaire transmet vos ordres.
Le PEA pour investir avec un horizon long
Le plan d’épargne en actions convient notamment à un résident fiscal français majeur qui souhaite investir dans des titres éligibles, principalement européens. Après cinq ans, les gains bénéficient, sous conditions, d’une exonération d’impôt sur le revenu ; les prélèvements sociaux restent dus. Un retrait anticipé peut entraîner une imposition et la clôture du plan, sauf exceptions.
Le versement minimum demandé à l’ouverture dépasse rarement 100 euros, mais il varie selon l’établissement. Ce montant ne suffit pas nécessairement à acheter le titre souhaité : il faut tenir compte de son cours et des frais.
Le compte-titres pour un univers plus large
Le compte-titres ordinaire permet d’accéder à davantage de marchés et, selon le courtier, à des actions américaines ou asiatiques. Il ne bénéficie pas de l’avantage fiscal du PEA : dividendes et plus-values réalisées sont soumis à la fiscalité applicable à votre situation. Un compte-titres peut aussi être ouvert pour un mineur, par ses représentants légaux, selon les conditions de l’établissement.
Banque ou courtier : comparer le service réel et le coût total
Une application agréable ne suffit pas à faire un bon intermédiaire. Vérifiez d’abord que l’établissement propose le compte choisi, les actions recherchées et un service client accessible. Certaines plateformes annoncent plus de 10 000 actions et ETF : cette profondeur d’offre n’est utile que si elle correspond à vos besoins.
| Intermédiaire | Intérêt principal | Points à vérifier |
|---|---|---|
| Banque traditionnelle | Centralisation des comptes et interlocuteur identifié | Courtage, droits de garde, accès aux places étrangères |
| Banque en ligne | Services bancaires et investissement réunis | Conditions tarifaires, minimum par ordre, outils disponibles |
| Courtier spécialisé | Offre boursière et outils dédiés | Comptes proposés, change, assistance et documents fiscaux |
Comparez les frais de courtage, mais aussi les droits de garde, frais d’inactivité, frais de change et coûts de transfert. Une offre présentée comme sans commission peut comporter d’autres coûts, notamment l’écart entre prix acheteur et vendeur, appelé spread.
Pour mesurer l’impact sur un petit investissement, prenez un exemple : 2 euros de frais sur un achat de 100 euros représentent 2 % du montant placé, avant toute variation du cours. Faites ce calcul avec votre montant habituel, puis ajoutez les éventuels frais de vente.
Enfin, vérifiez l’autorisation de l’intermédiaire dans les registres officiels pertinents, notamment Regafi, et consultez les alertes de l’AMF. Contrôlez la dénomination juridique et l’adresse du site : des fraudeurs usurpent l’identité d’acteurs autorisés. Un agrément ne protège pas contre les pertes de marché.
Ouvrir le compte et préparer un premier investissement
La souscription se déroule généralement en ligne, mais la validation n’est pas nécessairement immédiate. Préparez les pièces demandées et renseignez avec exactitude votre situation financière et votre résidence fiscale.
- Une pièce d’identité valide.
- Un justificatif de domicile, selon la procédure de l’établissement.
- Un RIB à votre nom et les informations fiscales nécessaires.
- Un questionnaire sur vos connaissances, votre expérience et votre situation, souvent appelé questionnaire MIF.
Ce questionnaire sert à évaluer votre profil et, selon les services, le caractère approprié des produits. Il ne garantit ni la pertinence de chaque achat ni son rendement. Une fois le compte accepté, alimentez sa poche espèces selon les modalités prévues, généralement par virement.
Il n’existe pas de budget universel pour commencer. Trade Republic propose notamment l’achat fractionné d’actions à partir de 1 euro, selon les titres et modalités de l’offre. Vérifiez toutefois la nature juridique des fractions, leur transférabilité et leur disponibilité dans l’enveloppe choisie. Une fraction d’action n’offre pas toujours les mêmes possibilités pratiques qu’une action entière.
Avant de verser, conservez une épargne de précaution et écartez les sommes destinées à une dépense proche. Un placement en actions demande de pouvoir supporter des baisses sans être contraint de vendre.
Passer son ordre sans confondre prix affiché et prix payé
Avant l’achat, vérifiez que vous sélectionnez bien une action et non un produit dérivé comme un CFD. Recherchez le titre par son nom et, idéalement, son code ISIN pour éviter les confusions entre sociétés ou catégories d’actions.
- Sélectionnez le titre et vérifiez sa place de cotation, sa devise et son éligibilité au compte.
- Indiquez la quantité à acheter, ou le montant si l’achat fractionné est proposé.
- Choisissez le type d’ordre et sa durée de validité.
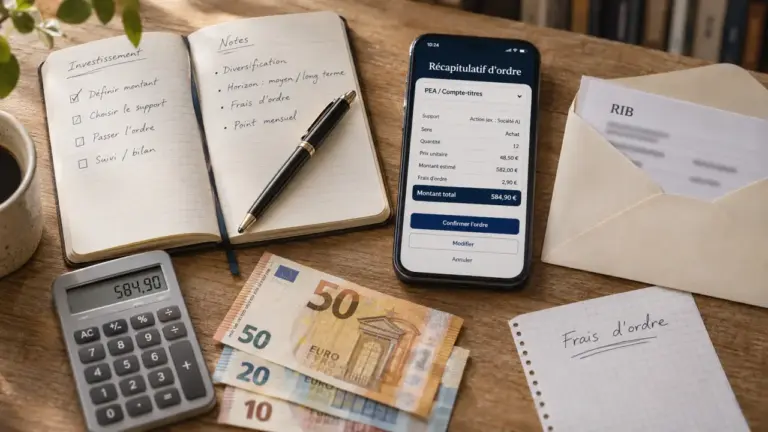
- Relisez le récapitulatif : montant estimé, frais, change éventuel et solde disponible.
- Contrôlez l’exécution après validation, puis conservez l’avis d’opéré.
L’ordre à cours limité pour fixer un plafond
Avec un ordre à cours limité, vous fixez le prix maximal accepté à l’achat. Si vous demandez deux actions avec une limite de 50 euros, leur prix d’achat ne dépassera pas 100 euros au total, hors frais. En revanche, l’ordre peut rester inexécuté ou n’être exécuté que partiellement si les conditions du marché ne permettent pas l’achat.
L’ordre au marché privilégie l’exécution, sans plafond de prix. Il peut donc réserver une surprise sur une valeur peu liquide ou en période agitée. À Paris, la séance principale se déroule de 9h à 17h30, du lundi au vendredi, hors jours de fermeture. Un ordre saisi le soir peut attendre la prochaine séance.
Limiter les erreurs après le premier achat
Acheter une entreprise connue ne suffit pas à construire un portefeuille équilibré. Examinez son activité, son endettement, ses résultats et sa valorisation. Évitez de concentrer votre épargne sur une seule société ou un seul secteur. Un ETF diversifié peut constituer une alternative à la sélection de titres individuels, tout en restant exposé aux baisses des marchés.
Une annonce économique peut se propager comme une onde : elle touche d’abord une entreprise, puis ses fournisseurs, ses clients et parfois tout un secteur. Posséder plusieurs actions ne signifie donc pas automatiquement être diversifié. Regardez leurs dépendances communes : taux d’intérêt, prix de l’énergie, consommation ou zone géographique. Cette lecture révèle des concentrations invisibles dans une simple liste de titres.
Fixez enfin une règle de suivi : pourquoi vous achetez, quelle place le titre occupe dans votre patrimoine et dans quelles circonstances vous réexaminerez votre décision. Investir progressivement peut réduire la dépendance à une date d’achat unique, mais n’empêche pas les pertes. Pour débuter, privilégiez des produits compris, des frais lisibles et un montant compatible avec votre capacité à supporter le risque.
Mis à jour le 17 novembre 2026